Domain allerorten.de kaufen?
Wir ziehen mit dem Projekt
allerorten.de um.
Sind Sie am Kauf der Domain
allerorten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain allerorten.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
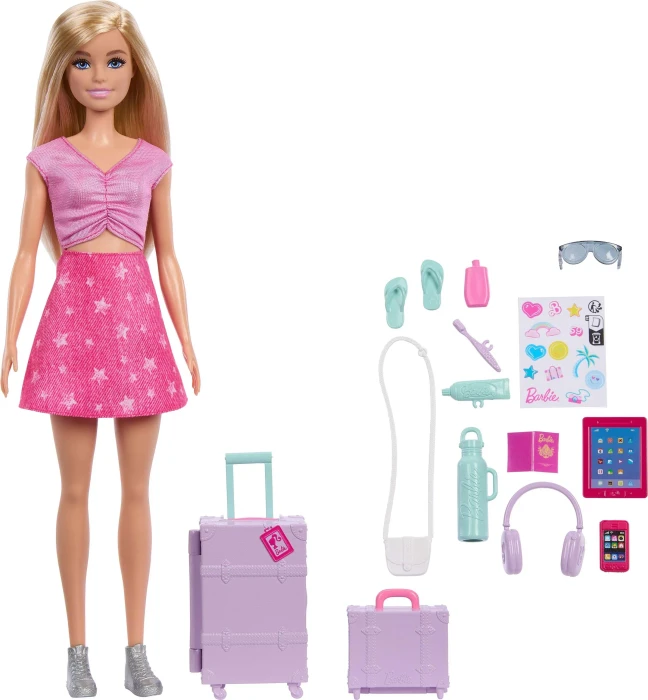
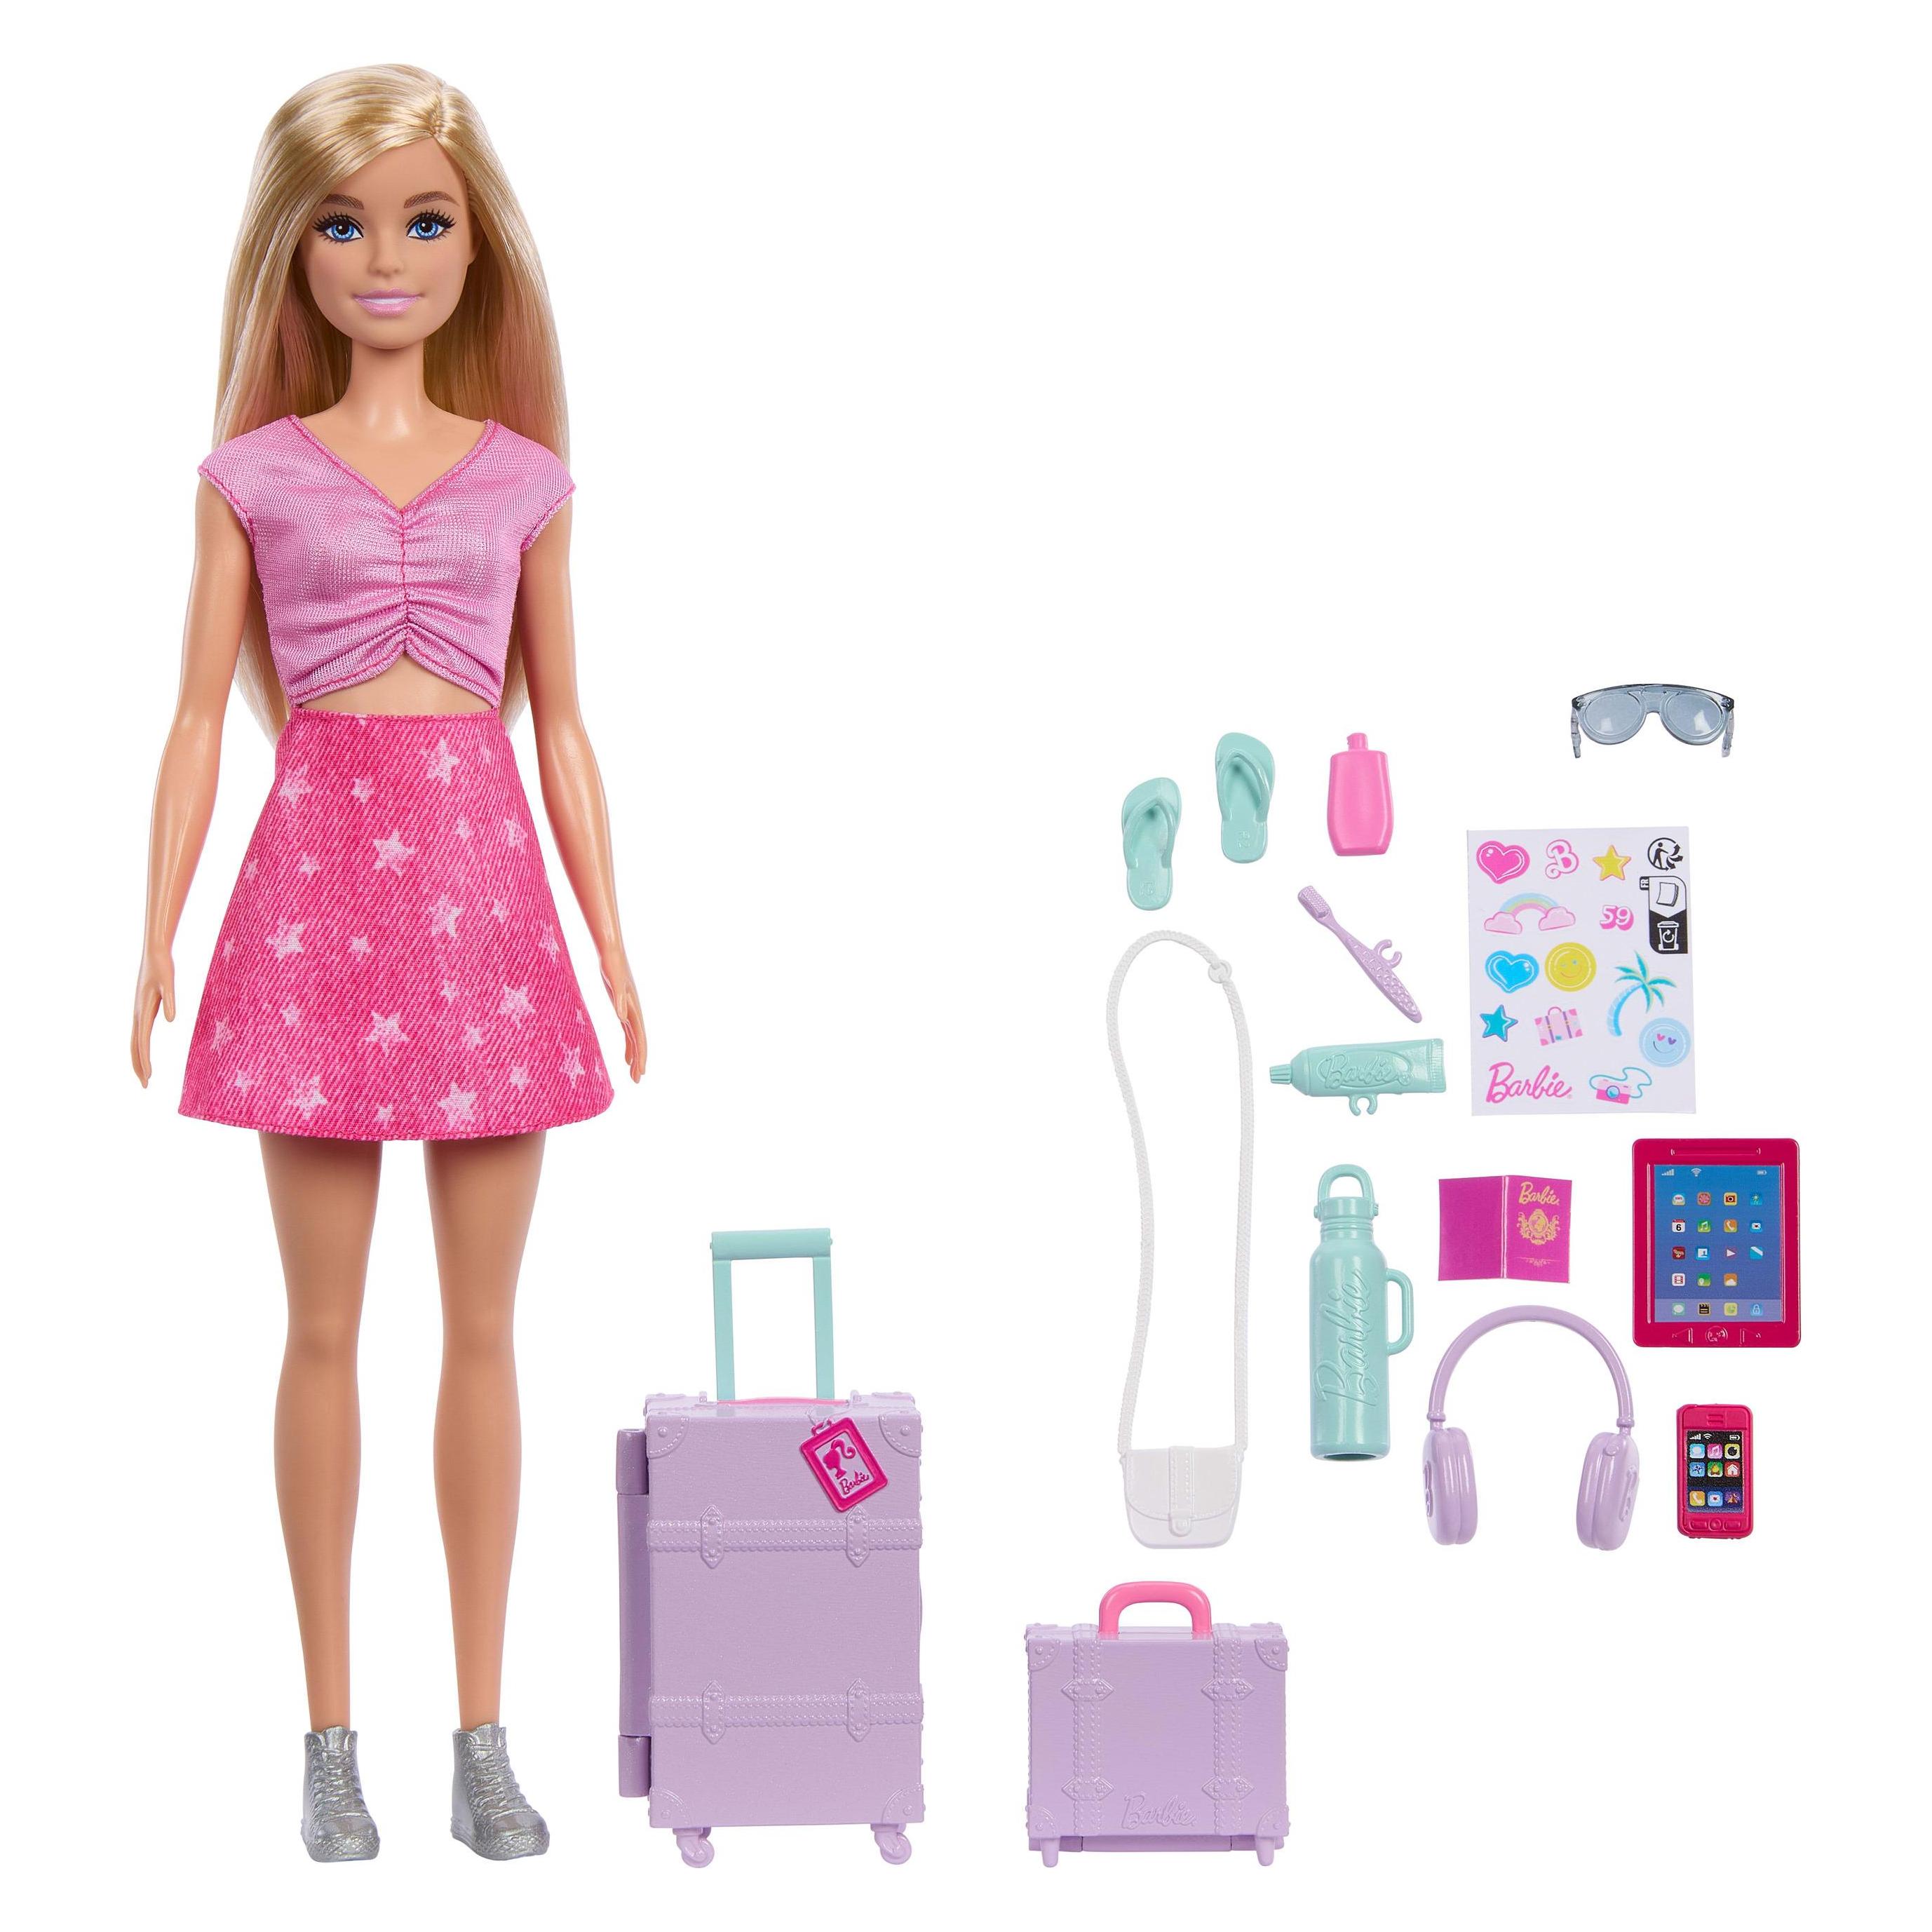
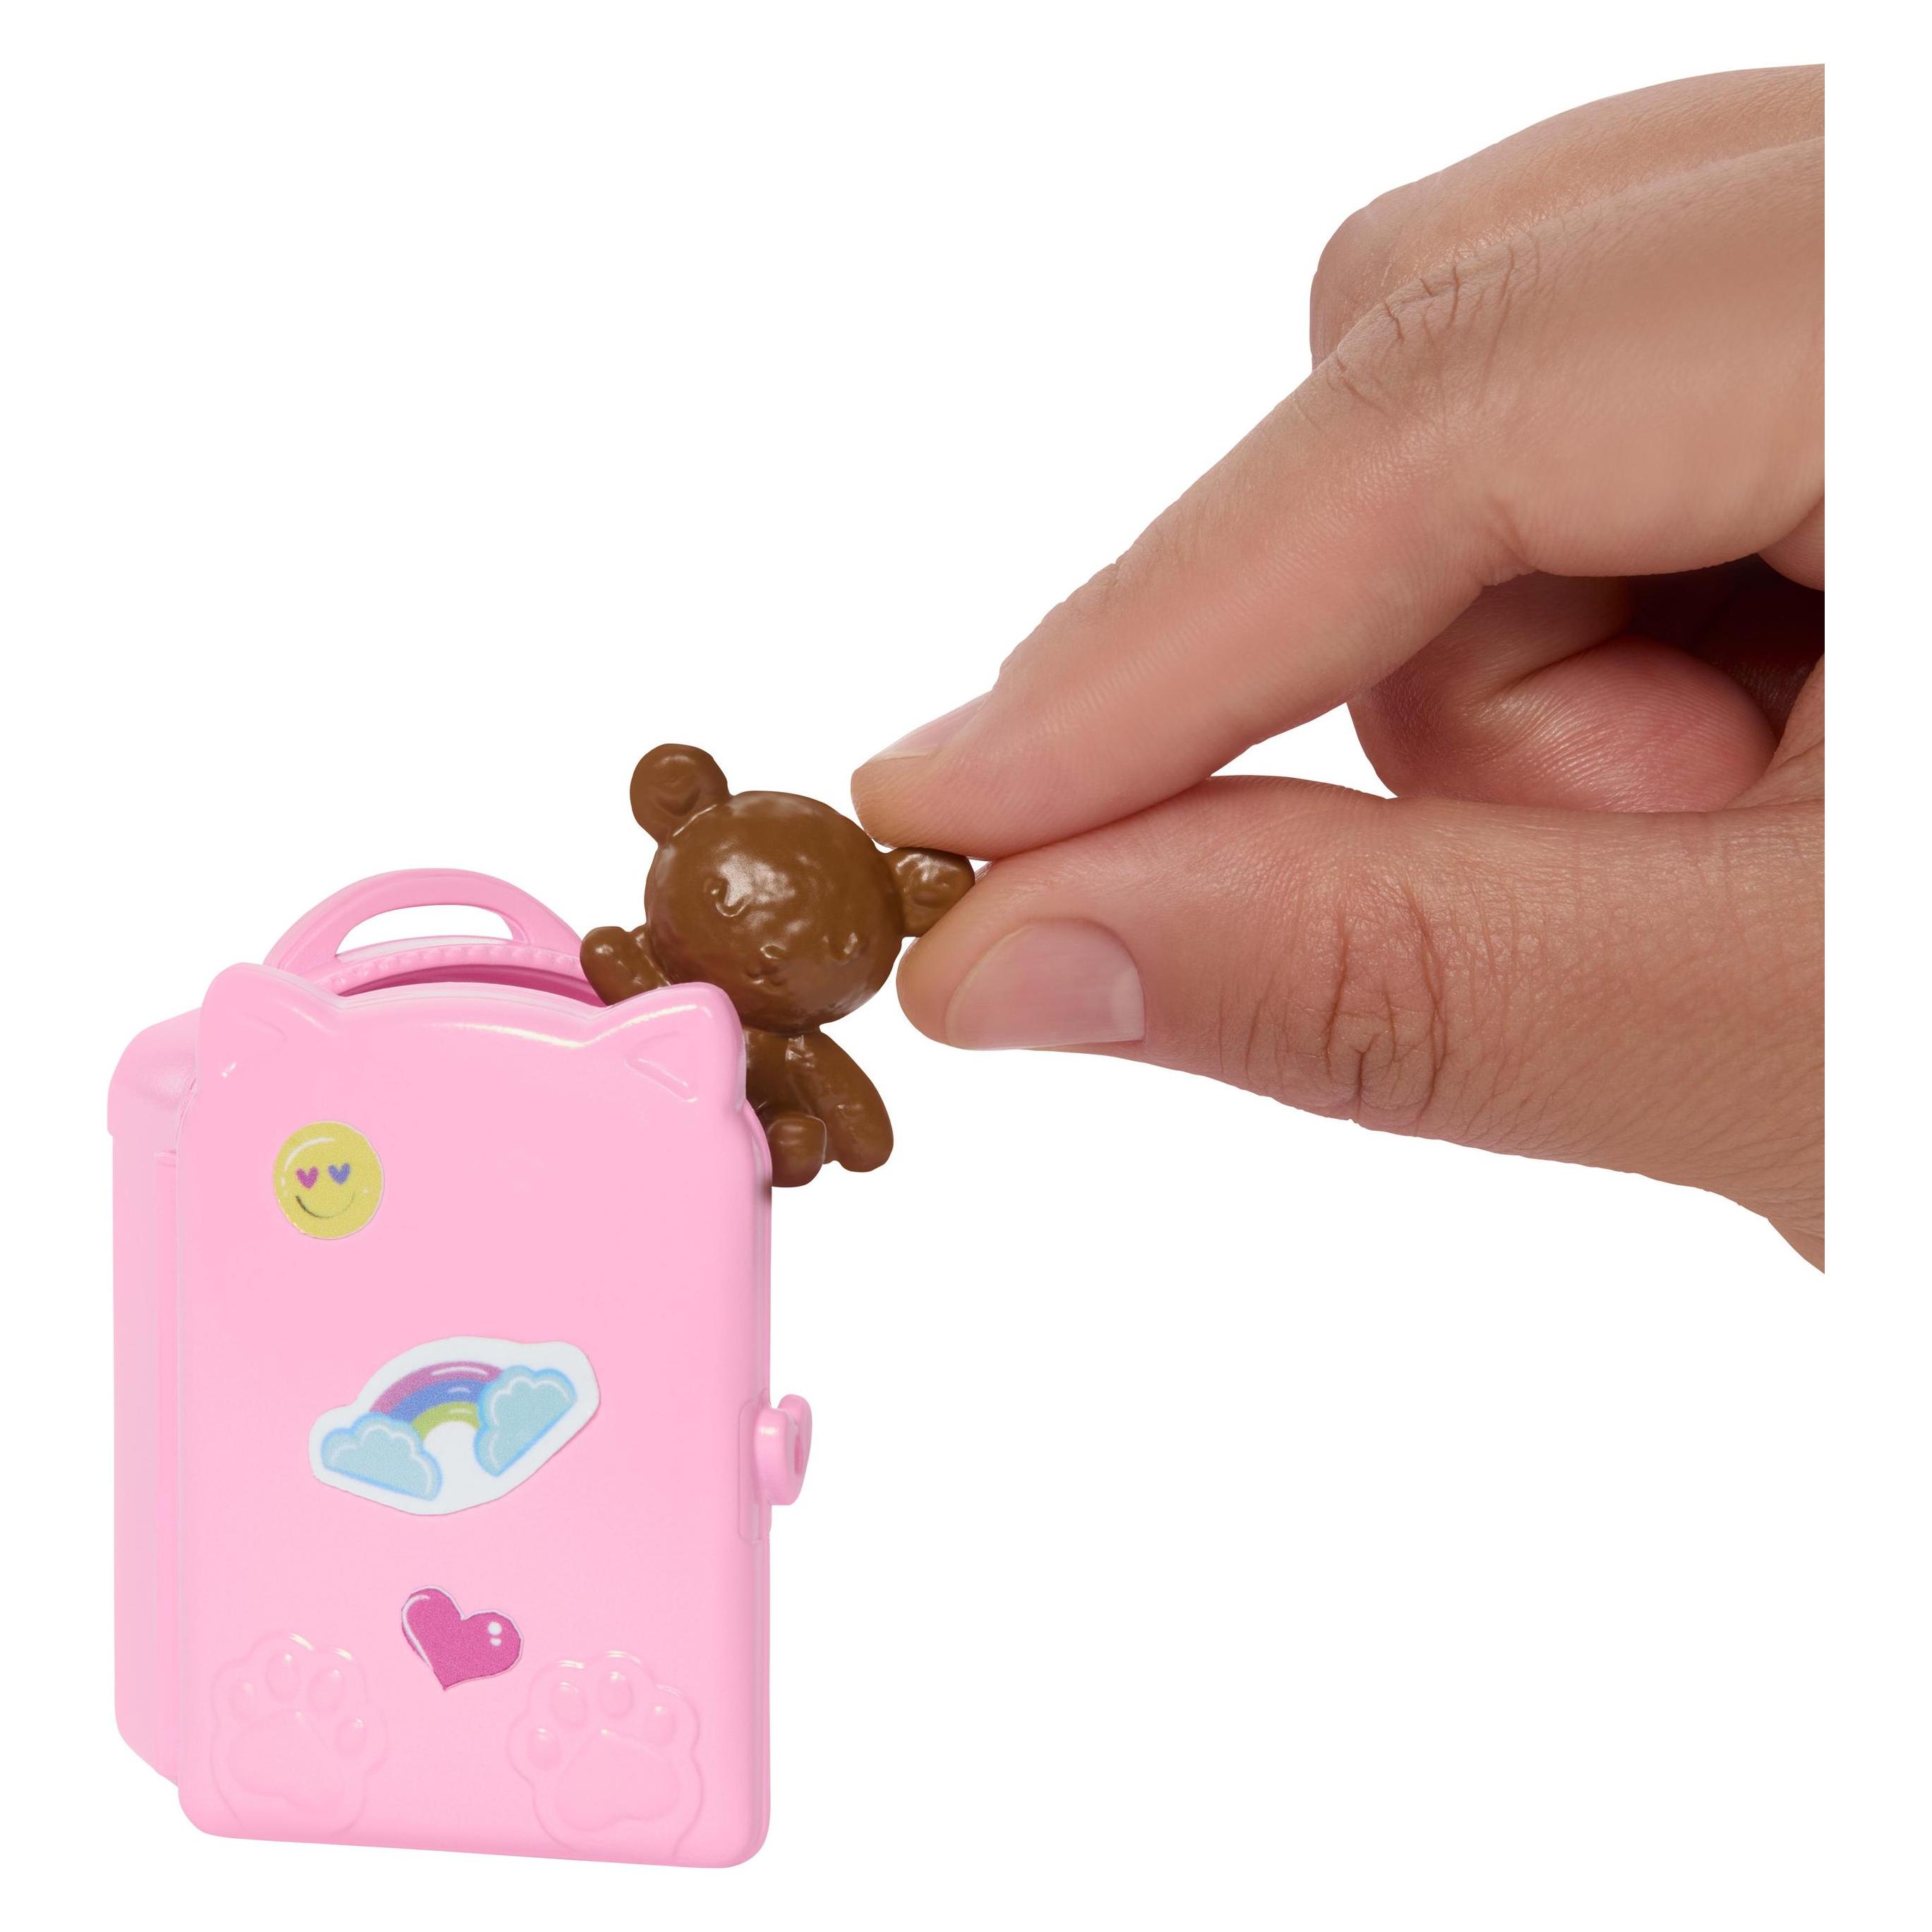
Barbie Reise Abenteuer MalibuDie Barbie-Puppe „Malibu“ hat ihren Koffer gepackt und ist bereit, mit dem nächsten Flieger in ein weiteres Reiseabenteuer zu starten! Ihre zwei stapelbaren Koffer können geöffnet werden, um all ihre Reiseaccessoires zu verstauen. Mit ihrem Tablet, einem Smartphone und Kopfhörern kommt während des Fluges keine Langeweile auf und mit ihren Flip-Flops und der süßen Sonnenbrille sieht sie dabei auch noch super stylish aus. Die Barbie-Puppe „Malibu“ hat einen Reisepass, eine Wasserflasche sowie ein Zahnputzset dabei. Ihre Koffer können mit den enthaltenen bunten Aufklebern nach Lust und Laune verziert werden. Kinder ab 3 Jahren werden es lieben, sich mit der Barbie-Puppe „Malibu“ Geschichten auf Reisen oder zu Hause auszudenken. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten. • Die Puppen aus der „Grenzenlose Abenteuer“-Reihe laden Kinder in die Welt von Barbie ein, um lebensechte Szenen nachzuspielen, bei denen es um Reisen und Abenteuer geht. • Ihre zwei stapelbaren Koffer können geöffnet werden, um all ihre Reiseaccessoires ein- und auszupacken. • Mit ihrem Tablet und den Kopfhörern kommt während des Fluges keine Langeweile auf. • Dank der Wechselschuhe und ihrer Sonnenbrille kann sich die Barbie-Puppe „Malibu“ jederzeit unterwegs nach Wunsch anders stylen. • Mit den enthaltenen bunten Aufklebern können die Koffer nach Lust und Laune verziert werden.24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Reise und Landschaft - Fotografie KomplettpaketLandschaft & Licht E-Book (PDF); Autor: Andreas Pacek Die Fotoschule für stimmungsvolle Landschaftsfotos. Ein Bildband voller emotionaler Bilder. Der Autor Andreas erzählt wie solche Bilder gelingen und das sie kein Zufall sind. Eindrucksvolle Bilder von Landschaft & Licht Landschaftsfotografie ist die leise Disziplin der Fotografie, aber sie verlangt dem Fotografen sein ganzes Können ab. Mit diesem Buch lernen Sie die Zutaten für fesselnde Landschaftsfotos kennen und, was noch wichtiger ist, sie gekonnt zu kombinieren und zu inszenieren: Das perfekte Licht für Hauptmotiv und Nebenmotiv, der richtige Standort, Wind und Wetter, Vordergrund, Mittelgrund und Hintergrund, durchgehende Schärfentiefe, Langzeitbelichtung und vieles mehr. Über 270 inspirierende Fotos zeigen, wie man mit der Kamera eine Landschaft modelliert. Am Ende, wenn alle Räder des Plans greife...22,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barbie Reise Abenteuer MalibuDie Barbie-Puppe „Malibu“ hat ihren Koffer gepackt und ist bereit, mit dem nächsten Flieger in ein weiteres Reiseabenteuer zu starten! Ihre zwei stapelbaren Koffer können geöffnet werden, um all ihre Reiseaccessoires zu verstauen. Mit ihrem Tablet, einem Smartphone und Kopfhörern kommt während des Fluges keine Langeweile auf und mit ihren Flip-Flops und der süßen Sonnenbrille sieht sie dabei auch noch super stylish aus. Die Barbie-Puppe „Malibu“ hat einen Reisepass, eine Wasserflasche sowie ein Zahnputzset dabei. Ihre Koffer können mit den enthaltenen bunten Aufklebern nach Lust und Laune verziert werden. Kinder ab 3 Jahren werden es lieben, sich mit der Barbie-Puppe „Malibu“ Geschichten auf Reisen oder zu Hause auszudenken. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten. • Die Puppen aus der „Grenzenlose Abenteuer“-Reihe laden Kinder in die Welt von Barbie ein, um lebensechte Szenen nachzuspielen, bei denen es um Reisen und Abenteuer geht. • Ihre zwei stapelbaren Koffer können geöffnet werden, um all ihre Reiseaccessoires ein- und auszupacken. • Mit ihrem Tablet und den Kopfhörern kommt während des Fluges keine Langeweile auf. • Dank der Wechselschuhe und ihrer Sonnenbrille kann sich die Barbie-Puppe „Malibu“ jederzeit unterwegs nach Wunsch anders stylen. • Mit den enthaltenen bunten Aufklebern können die Koffer nach Lust und Laune verziert werden.24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Creme zur Erholung Wailer SportWailer, die natürliche Erholungscreme für den sportWailer steht vor allem für das Wissen über natürliche Extrakte und deren Vorteile für den Körper von Sportlern. Die Wailer Creme basiert auf den natürlichen Extrakten von Wintergrün, Hanf und Pfefferminze, um eine Creme anzubieten, die respektvoll mit Ihrem Körper und der Natur umgeht.Zusammensetzung:AQUA • GLYCERIN • SODIUM ACRYLATES COPOLYMER• COCOS NUCIFERA OIL • PHENYLPROPANOL• CANNABIDIOL 0,5% (Hanfextrakt) • LECITHIN• MENTHA PIPERITA OIL (ätherisches Öl aus Pfefferminze 0,5%) • GAULTHERIA PROCUMBENSLEAF OIL (ätherisches Öl aus Wintergrün 0,06%)• HYDROGENATED LECITHIN • ETHYLHEXYLGLYCERIN• CITRIC ACID • TOCOPHEROL • LIMONENE • LINALOOL12,18 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.